
IFRS 16 Leases
Herausgeber:
PricewaterhouseCoopers GmbH Wirtschaftsprüfungsgesellschaft
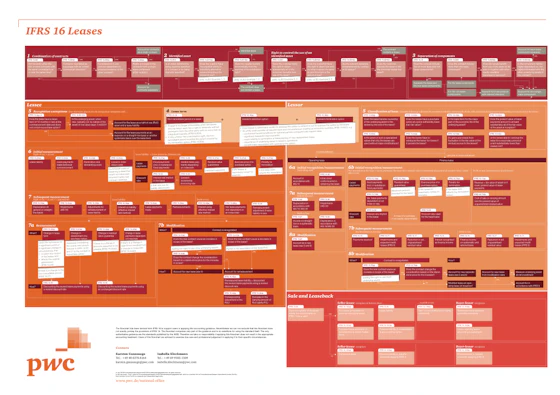
Ein Überblick zur korrekten Bilanzierung von Leasingverträgen nach IFRS 16 für Mieter und Vermieter.
Unterscheidung zwischen Finanz- und Operating-Leases und deren korrekte Bilanzierungsbehandlung
Regeln zur initialen Bewertung von Nutzungsrecht und Leasingverbindlichkeit für Mieter
Praktische Vertragsprüfung zur Bestimmung von Leasingdauer und Leasingkomponenten
zzgl. USt. (wird beim Checkout hinzugefügt)
Jahr:
2018
Sprache:
Englisch
Seiten:
2
Datei Format:
Auszug
IFRS 16 - Leasingverhältnisse
Der zum 1. Januar 2019 anwendbare IFRS 16 - Leasingverhältnisse hat in den vergangenen Monaten bereits für vielfältige Diskussionen gesorgt. Scheinbar einfache Regelungen entpuppen sich häufig als komplex und oftmals steckt der Teufel im Detail.
Mit unserem neuen Poster bieten wir Ihnen einen umfassenden Überblick über die Systematik und die wesentlichen Vorschriften des IFRS 16; von der Definition eines Leasingverhältnisses bis zu Sale- und Leaseback-Transaktionen.