
IFRS 15 - Revenue from Contracts with Customers
Herausgeber:
PricewaterhouseCoopers GmbH Wirtschaftsprüfungsgesellschaft
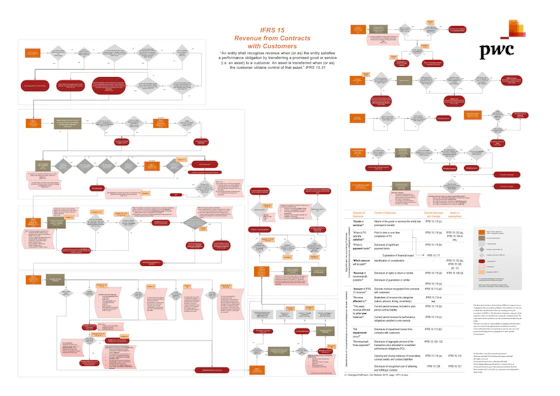
Ein Überblick zum fünfstufigen IFRS-15-Modell für korrekte Umsatzrealisierung und Offenlegung.
Fünfstufiges Modell zur korrekten Bestimmung von Zeitpunkt und Höhe der Umsatzrealisierung
Offenlegungspflichten für Umsatzrealisierung, Zahlungsbedingungen, Rückgaberechte und zukünftige Cashflows
Spezialregelungen für Lizenzierungen, Lizenzgebühren und Auftraggeber- versus Vermittlerrolle
zzgl. USt. (wird beim Checkout hinzugefügt)
Jahr:
2016
Sprache:
Englisch
Seiten:
1
Datei Format:
Auszug
Die Arbeit mit IFRS 15 - "Revenue From Contracts with Customers" und umfangreiche Diskussionen mit Mandanten und Kollegen haben gezeigt, der IFRS 15-Systematik muss streng gefolgt werden, wenn der Standard richtig angewendet werden soll. Zuerst muss geklärt werden, ob dieser IFRS-Standard oder nicht doch ein anderer anzuwenden ist, dann muss der Fünf-Schritte-Logik gefolgt werden. So sollte z.B. nicht über den Zeitpunkt der Umsatzrealisierung diskutiert werden, wenn zunächst noch geklärt werden muss, ob ein Vertrag vorliegt oder welche Leistungsversprechen er enthält.