
IFRS 16 Leases
Publisher:
PricewaterhouseCoopers GmbH Wirtschaftsprüfungsgesellschaft
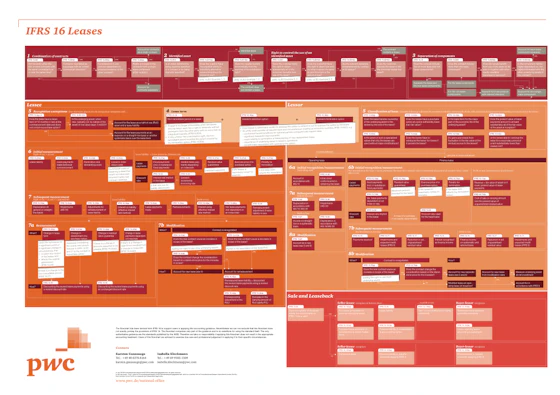
An overview of how to recognise lease assets and liabilities on the balance sheet under IFRS 16.
Classification of leases as finance or operating leases with specific measurement rules for each type
Recognition of right-of-use assets and lease liabilities on the balance sheet instead of treating leases as operating expenses
Exemptions for short-term leases and low-value assets to reduce administrative burden
excl. VAT (added at checkout)
Year:
2018
Language:
English
Pages:
2
File Format:
Abstract
IFRS 16 - Leasingverhältnisse
Der zum 1. Januar 2019 anwendbare IFRS 16 - Leasingverhältnisse hat in den vergangenen Monaten bereits für vielfältige Diskussionen gesorgt. Scheinbar einfache Regelungen entpuppen sich häufig als komplex und oftmals steckt der Teufel im Detail.
Mit unserem neuen Poster bieten wir Ihnen einen umfassenden Überblick über die Systematik und die wesentlichen Vorschriften des IFRS 16; von der Definition eines Leasingverhältnisses bis zu Sale- und Leaseback-Transaktionen.